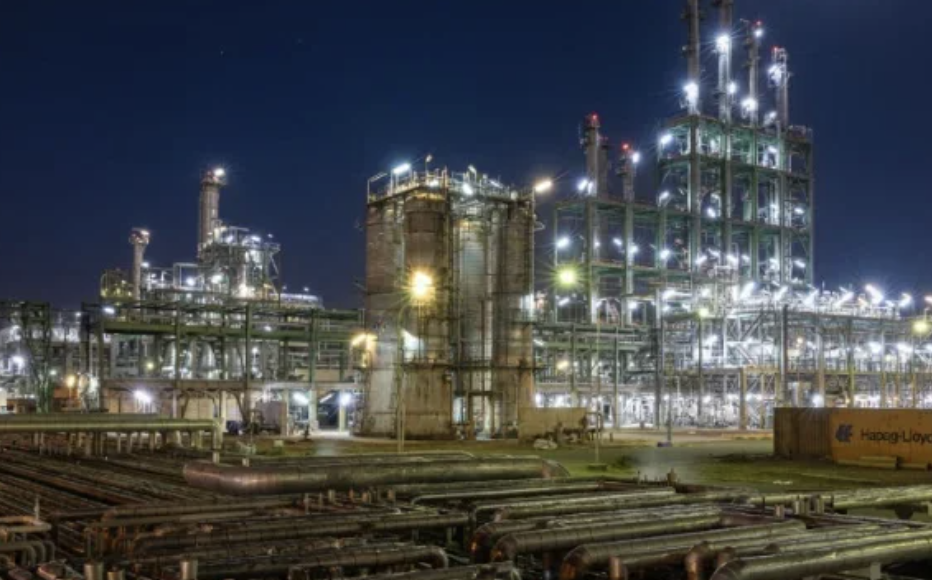
بر اساس اطلاعات منتشرشده، درآمد عملیاتی تلفیقی شرکت از ۱۱.۴۱ همت در نیمه نخست سال ۱۴۰۴ به ۲۸.۸۴ همت در دوره مشابه سال ۱۴۰۵ رسیده است. این میزان افزایش، معادل رشد ۱۵۳ درصدی درآمد عملیاتی است.
با وجود این عملکرد مثبت، بررسی جزئیات صورتهای مالی نشان میدهد که تصویر اقتصادی شرکت تنها به رشد سود محدود نمیشود و وضعیت بدهیها، نقدینگی و پیشرفت طرحهای توسعهای نیز نیازمند توجه است.
جهش درآمد و سودآوری پتروشیمی تبریز در نیمه نخست ۱۴۰۵
یکی از مهمترین نکات گزارش مالی پتروشیمی تبریز، افزایش قابلتوجه سود ناخالص و سود عملیاتی شرکت است. سود ناخالص تلفیقی با رشد ۴۰۲ درصدی به ۸.۸۶ همت رسیده و سود عملیاتی نیز با افزایش ۶۷۷ درصدی، رقم ۷.۴۶ همت را ثبت کرده است.
این روند نشان میدهد رشد درآمدهای شرکت با بهبود حاشیه سود همراه بوده و افزایش فروش به افزایش قابلتوجه سود عملیاتی منجر شده است.
در بخش سود خالص نیز عملکرد شرکت قابلتوجه بوده است. سود خالص تلفیقی پتروشیمی تبریز از ۶۶۲ میلیارد تومان در ششماهه نخست سال گذشته به ۶.۳۹ همت در نیمه نخست سال جاری افزایش یافته است؛ رقمی که رشد ۸۶۶ درصدی سودآوری را نشان میدهد.
همچنین سود خالص هر سهم از یکهزار و ۳۲۹ ریال به ۱۲ هزار و ۸۳۵ ریال رسیده است. در صورتهای مالی جداگانه شرکت نیز سود خالص ۶.۲۸ همتی به ثبت رسیده که نسبت به دوره مشابه سال قبل ۸۹۸ درصد افزایش دارد.
از دیگر نکات مثبت این گزارش، افزایش حاشیه سود ناخالص تلفیقی از حدود ۱۵.۵ درصد به ۳۰.۷ درصد است. این تغییر بیانگر آن است که درآمدهای عملیاتی شرکت با سرعت بیشتری نسبت به هزینههای تولید و بهای تمامشده رشد کردهاند.
جدول عملکرد مالی پتروشیمی تبریز در ششماهه نخست ۱۴۰۵
مقایسه شاخصهای اصلی مالی شرکت با دوره مشابه سال گذشته، ابعاد تغییرات سودآوری پتروشیمی تبریز را بهتر نشان میدهد.
| شاخص مالی | عملکرد ششماهه ۱۴۰۵ | تغییر نسبت به سال قبل |
|---|---|---|
| درآمد عملیاتی تلفیقی | ۲۸.۸۴ همت | ۱۵۳ درصد رشد |
| سود ناخالص تلفیقی | ۸.۸۶ همت | ۴۰۲ درصد رشد |
| سود عملیاتی | ۷.۴۶ همت | ۶۷۷ درصد رشد |
| سود خالص تلفیقی | ۶.۳۹ همت | ۸۶۶ درصد رشد |
| سود خالص جداگانه | ۶.۲۸ همت | ۸۹۸ درصد رشد |
| سود هر سهم | ۱۲٬۸۳۵ ریال | از ۱٬۳۲۹ ریال |
| حاشیه سود ناخالص | ۳۰.۷ درصد | از ۱۵.۵ درصد |
بدهی ۲۹.۸۶ همتی؛ چالش مهم در صورتهای مالی پتروشیمی تبریز
در کنار رشد چشمگیر سودآوری، افزایش بدهیهای پتروشیمی تبریز یکی از مهمترین نکات قابلتوجه در گزارش مالی این شرکت است.
مجموع بدهیهای تلفیقی شرکت که در پایان سال گذشته ۲۵.۱۴ همت بود، در پایان شهریور ۱۴۰۵ به ۲۹.۸۶ همت افزایش یافته است. به این ترتیب، بدهیهای شرکت طی این دوره حدود ۱۹ درصد بیشتر شده و به مرز ۳۰ همت رسیده است.
بررسی ترکیب بدهیها نشان میدهد ۹.۳۸ همت از این رقم مربوط به تسهیلات مالی و ۱۱.۸۹ همت نیز به پرداختنیهای تجاری و سایر پرداختنیها اختصاص دارد.
نکته مهم دیگر، فاصله میان داراییها و بدهیهای جاری شرکت است. بر اساس صورتهای مالی، داراییهای جاری پتروشیمی تبریز ۱۸.۸۱ همت و بدهیهای جاری آن ۲۶.۹۳ همت گزارش شده است.
این اختلاف، کسری حدود ۸.۱۳ همتی سرمایه در گردش را نشان میدهد؛ موضوعی که میتواند مدیریت نقدینگی و تأمین منابع موردنیاز فعالیتهای جاری شرکت را با چالش مواجه کند.
با این حال، همه شاخصهای نقدینگی روند منفی نداشتهاند. جریان خالص نقد حاصل از فعالیتهای عملیاتی با رشد ۲۵ درصدی به ۳.۶۷ همت رسیده و مانده سود انباشته تلفیقی شرکت نیز در پایان شهریور ۱۴۰۵ معادل ۱۰.۵۴ همت گزارش شده است.
تأخیر در پروژههای توسعهای پتروشیمی تبریز؛ حسابرس چه میگوید؟
بخش دیگری از گزارش مالی پتروشیمی تبریز به موضوع پیشرفت طرحهای توسعهای اختصاص دارد؛ موضوعی که در گزارش بررسی اجمالی مؤسسه حسابرسی ایران مشهود نیز مورد اشاره قرار گرفته است.
حسابرس اعلام کرده است که در بررسیهای انجامشده، موردی که نشاندهنده ارائه نامطلوب صورتهای مالی طبق استانداردهای حسابداری باشد، مشاهده نشده است. با این حال، در بخش تأکید بر مطلب خاص، چند موضوع مهم درباره وضعیت شرکت مطرح شده است.
بر اساس اطلاعات ارائهشده، میزان پیشرفت فیزیکی طرح واحد دوم پلیاتیلن تا پایان شهریور ۱۴۰۵ به ۷۹ درصد رسیده است. در مقابل، پروژه EBSM تنها حدود ۸ درصد پیشرفت فیزیکی داشته است.
این ارقام نشان میدهد سرعت اجرای پروژههای توسعهای یکسان نیست و برخی طرحها همچنان با فاصله قابلتوجهی از اهداف اجرایی خود حرکت میکنند.
تداوم تأخیر در این پروژهها میتواند زمان بهرهبرداری از ظرفیتهای جدید تولیدی را تحت تأثیر قرار دهد و تحقق برنامههای توسعهای شرکت را با چالش مواجه سازد.
خسارت واحد بوتادین و ابهام مالیاتی پتروشیمی تبریز
یکی دیگر از موضوعات مطرحشده در گزارش حسابرس، نحوه رسیدگی مالیاتی به خسارتهای واردشده به واحد بوتادین پتروشیمی تبریز در جریان جنگ است.
بر اساس توضیحات مندرج در گزارش، بخشی از خسارتهای این واحد مطابق مقررات از درآمد مشمول مالیات شرکت کسر شده است؛ با این حال، پذیرش نهایی این هزینهها به بررسی و تأیید مراجع قانونی و مالیاتی ذیربط بستگی دارد.
بنابراین، تعیین تکلیف نهایی این موضوع میتواند در محاسبات مالیاتی و نتایج دورههای مالی آینده شرکت مؤثر باشد.
اختلاف حقوقی پتروشیمی تبریز و پلینار بر سر فروش پروپیلن
سومین موضوع مورد توجه حسابرس، اختلاف حقوقی میان پتروشیمی تبریز و شرکت پلینار است؛ پروندهای که ریشه آن به قرارداد بلندمدت تأمین پروپیلن در سال ۱۳۷۶ بازمیگردد.
این اختلاف پس از تغییر نرخ فروش پروپیلن از سوی پتروشیمی تبریز و اعتراض شرکت خریدار شکل گرفته و برای رسیدگی به مراجع قضایی ارجاع شده است.
نتیجه نهایی این پرونده میتواند از منظر تعهدات قراردادی و آثار مالی احتمالی، برای پتروشیمی تبریز اهمیت داشته باشد.
البته حسابرس در گزارش خود تصریح کرده است که موارد مطرحشده در بخش تأکید بر مطلب خاص، تأثیری بر نتیجهگیری گزارش بررسی اجمالی نداشتهاند.
سود ۶.۳۹ همتی در کنار بدهی ۳۰ همتی؛ چشمانداز پتروشیمی تبریز چه میشود؟
عملکرد مالی پتروشیمی تبریز در ششماهه نخست سال ۱۴۰۵ از بهبود چشمگیر درآمد، افزایش سود عملیاتی و جهش سود خالص حکایت دارد. رشد ۸۶۶ درصدی سود تلفیقی و افزایش حاشیه سود ناخالص به بیش از ۳۰ درصد، از مهمترین نقاط قوت گزارش مالی این شرکت محسوب میشوند.
با این حال، افزایش بدهیها به ۲۹.۸۶ همت، کسری ۸.۱۳ همتی سرمایه در گردش و عقبماندگی برخی پروژههای توسعهای، موضوعاتی هستند که در کنار آمار مثبت سودآوری باید مورد ارزیابی قرار گیرند.
در واقع، مسئله اصلی پیشروی پتروشیمی تبریز تنها حفظ روند رشد سود نیست، بلکه تبدیل این سودآوری به جریان نقد پایدار، مدیریت تعهدات مالی و تکمیل بهموقع پروژههای توسعهای است.
همچنین تعیین تکلیف پرونده حقوقی فروش پروپیلن و وضعیت مالیاتی خسارتهای واحد بوتادین میتواند در ارزیابی عملکرد مالی دورههای آینده شرکت اهمیت داشته باشد.