۞ پایگاه خبری اتاق شفاف :
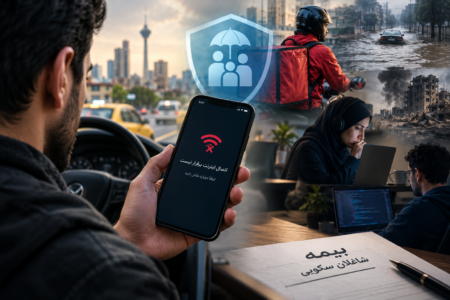
با گسترش مشاغل سکویی و افزایش وابستگی درآمد شاغلان به اینترنت و اپلیکیشنها، اختلال در فعالیت پلتفرمها یا قطع زیرساختهای ارتباطی میتواند معیشت این افراد را با خطر مواجه کند؛ موضوعی که ضرورت شفافسازی سازوکارهای بیمهای و تعیین تکلیف حمایت از شاغلان در دورههای توقف اجباری کار را برجسته میکند.
محمدرحیم مهدینژاد، کارشناس و مشاور حقوق کار و تأمین اجتماعی و پژوهشگر مقررات بیمهای؛ اتاق شفاف: محل کار این آدمها آدرس ثابتی ندارد؛ گاهی با قطع یک اتصال بسته میشود.
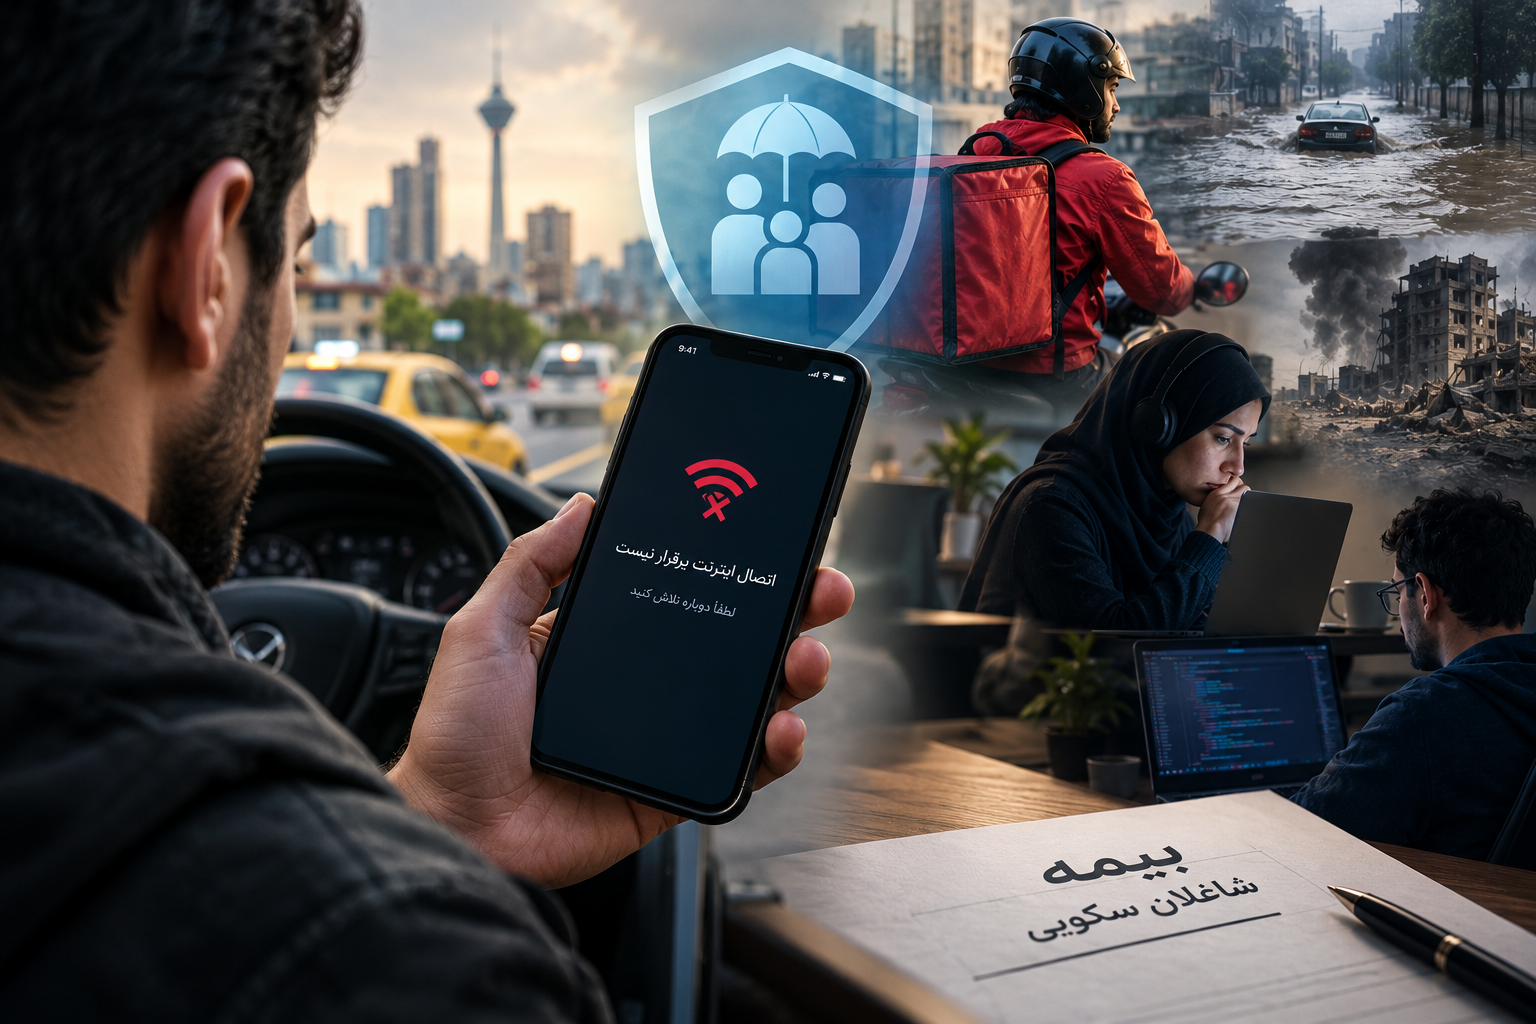
راننده آماده است، خودرو سالم است و خیابان باز؛ اما اپلیکیشن بالا نمیآید. پیک میتواند کار کند، ولی سفارشی نمیرسد. مترجم و طراح و برنامهنویس پروژه دارند، اما راهشان به مشتری، فایل یا درگاه پرداخت بسته است. در همهگیری کار هست، اما ادامهاش سلامت شاغل و خانوادهاش را تهدید میکند. در جنگ یا سیل هم نه قراردادی تمام شده و نه شاغل خواسته کار را رها کند؛ فقط امکان کسب درآمد برای مدتی از بین رفته است.
این افراد لزوماً «بیکار» به معنای حقوقی نیستند، اما برای خانوادهای که درآمدش روزانه است نتیجه یکی است: درآمد قطع شده. پس پرسش بیمه شاغلان سکویی فقط این نیست که چه کسی بیمه شود و سهم سکو چقدر باشد. پرسش مهمتر این است: روزی که امکان کار خارج از اراده شاغل از بین میرود، نظام بیمه چه میکند؟
قانون هست؛ حمایت هنوز روشن نیست
دیگر نمیتوان گفت قانون ساکت است. بند «چ» ماده ۲۸ برنامه هفتم، آییننامه اجرایی آن و سند «ساماندهی بازار کار متناسب با تحول مشاغل فضای مجازی» بخشی از چارچوب تازهاند. اما داشتن مقرره با داشتن حمایت مؤثر یکی نیست. تا ۲۷ مهر ۱۴۰۵، در منابع رسمی مورد بررسی نه دستورالعمل نهایی سکوهای خدماتمحور احراز شد و نه سازوکاری که اجرای گسترده نظام تازه یا فعالیت صندوق مستقل را نشان دهد. پس هر دو گزاره افراطی نادرست است: نه «هیچ کاری نشده» و نه «نظام حمایتی مستقر است».
نخست باید دانست شاغل کیست
شاغل سکویی سه چهره دارد: رانندهای که ممکن است مشمول قانون خاص بیمه رانندگان باشد؛ کارگری که در عمل سفارش و شرایط کارش زیر کنترل سکوست؛ و آزادکار مستقلی که سکو فقط او را به مشتری وصل میکند. این تفاوت تعیین میکند چه کسی مسئول بیمه است و شاغل در برابر حق بیمه چه حقی پیدا میکند. قرارداد دیجیتال یا گردش پول برای ساختن رابطه کارگری کافی نیست؛ برچسب «همکار مستقل» هم رابطه کار واقعی را از آثار قانون کار خارج نمیکند.
دادنامه ۱۸۶ هیأت عمومی دیوان عدالت اداری همین نکته را از زاویهای محدود نشان میدهد: اطلاق مطالبه حق بیمه از راننده خودمالکی که خارج از رابطه کار و طبق قانون خاص بیمه میپرداخت، ابطال شد. این رأی حکم همه فعالیتهای سکویی نیست، اما پیامش روشن است: پیش از مطالبه حق بیمه باید ماهیت رابطه روشن شود. از آن سو، اگر کسی واقعاً برای دو کارفرما کار کند، ماده ۳۴ قانون تأمین اجتماعی هر کارفرما را نسبت به مزدی که میپردازد مکلف میداند. پس پرداخت از دو محل همیشه «مضاعف» نیست. وضعیت سوم هم هست: کسی که صبح کارمند بیمهشده است و عصر مستقل از سکو درآمد دارد. بند «چ» مسیر ویژه را برای کسانی میخواهد که بیمه بازنشستگی ندارند؛ پس باید معلوم شود چنین فردی اصولاً کجا قرار میگیرد. مقاولهنامه ۱۹۳ سازمان بینالمللی کار هم، بر پایه متن، تعیین وضعیت اشتغال را به واقعیت انجام کار و پرداخت پیوند میدهد و در ماده ۱۲ دسترسی شاغلان پلتفرمی به تأمین اجتماعی را با شرایطی نه نامساعدتر از دیگران میخواهد.
بحران از جایی شروع میشود که سفارش نمیآید
قانون بیمه بیکاری با مفهوم بحران بیگانه نیست. تبصره ۲ ماده ۲ برای بیمهشدگانی که به سبب حوادث قهریهای مانند سیل، زلزله، جنگ و آتشسوزی بیکار میشوند، مسیر استفاده از مقرری را پیشبینی کرده است. اما همان قانون صاحبان حرف و مشاغل آزاد و بیمهشدگان اختیاری را از شمول خارج کرده است.
نتیجه این دو حکم کنار هم روشن است. اگر راننده یا پیک واقعاً کارگر و بیمهشده اجباری باشد و سایر شرایط را داشته باشد، در برابر بعضی بحرانها اصولاً مسیری هست. اگر مستقل شناخته شود و از سازوکاری غیراستخدامی بیمه بپردازد، مقرری بیمه بیکاری را نمیتوان خودبهخود به او تسری داد. عنوان حقوقی فقط موضوع بحث دانشگاهی نیست؛ ممکن است تعیین کند کسی در روز بحران حمایت دارد یا ندارد.
کرونا نشان داد «انتخاب کارکردن» همیشه انتخاب نیست
سازمان بینالمللی کار در گزارش «چشمانداز اشتغال و مسائل اجتماعی جهان ۲۰۲۱» (منتشرشده ۲۳ فوریه ۲۰۲۱) که به نقش سکوهای کار دیجیتال میپردازد، آثار کرونا بر رانندگان تاکسی و پیکها را هم بررسی کرد. در پیمایش اوت ۲۰۲۰ از ۳۴۸ راننده تاکسی و پیک در شیلی، هند، کنیا و مکزیک، ۳۲ درصد گفتند با وجود نگرانی جدی از ابتلا، از سر ضرورت اقتصادی کار را ادامه دادهاند. درآمد ۹ نفر از هر ۱۰ راننده تاکسی و ۷ نفر از هر ۱۰ پیک در کشورهای بررسیشده کاهش یافته بود و ۷ نفر از هر ۱۰ نفر گفتند در صورت ابتلا جبران درآمد یا مرخصی استعلاجی باحقوق ندارند. نمونه کوچک است و نماینده همه شاغلان پلتفرمی جهان یا ایران نیست؛ اما الگو آشناست: وقتی توقف کار یعنی توقف درآمد، «کار نکردن» همیشه یک انتخاب واقعی نیست.
قطع اینترنت؛ وقتی ابزار کار از دسترس خارج میشود
در ایران ریسک دیگری هم هست: اختلال یا قطع گسترده اینترنت. برای بسیاری از مشاغل سنتی اینترنت ابزار کمکی است؛ برای راننده اینترنتی، فروشنده آنلاین، مدرس مجازی یا فریلنسر، اتصال شبکه بخشی از خودِ زیرساخت کار است.
آسوشیتدپرس در گزارشی مورخ ۱ مه ۲۰۲۶ درباره تعطیلی چندماهه اینترنت ایران و فشار آن بر کسبوکارها، از آثار قطع بر درآمد مشاغل آنلاین نوشت. بر پایه این گزارش، وزیر ارتباطات گفته بود حدود ۱۰ میلیون شغل به اتصال اینترنت وابسته است و یکی از اعضای اتاق بازرگانی هزینه مستقیم قطعی را ۳۰ تا ۴۰ میلیون دلار در روز برآورد کرده بود؛ این دو عدد گفتههای گویندگاناند و باید همانطور نقل شوند. فروشندگان، فعالان تبلیغات و فریلنسرهایی که در گزارش آمدهاند از افت شدید یا توقف عملی درآمد گفتهاند.
در چنین روزی ممکن است شخص از نظر حقوقی همچنان شاغل باشد، قراردادش برقرار و حسابش فعال باشد، ولی نتواند درآمدی کسب کند. این وضعیت چیست: بیکاری؟ تعلیق فعالیت؟ حادثه قهریه؟ اختلال زیرساخت؟ قوانین موجود به همه این حالتها پاسخ روشن ندارند، و قطع اینترنت را بدون نص قانونی نمیتوان خودبهخود جزو حوادث قهریه موضوع بیمه بیکاری گذاشت. مقررات بیمه شاغلان سکویی باید تکلیف این وقفه اجباری فعالیت را روشن کند؛ خلأ حقوقی واقعیت اقتصادی را از بین نمیبرد.
جنگ، همهگیری، زلزله و قطع اینترنت از نظر حقوقی یکی نیستند؛ منشأ و مسئولیتشان فرق دارد. برای شاغل سکویی اما اثری مشترک دارند: وقفهای در فعالیت که انتخاب او نبوده است. سند ساماندهی از حمایت در دورههای کاهش فعالیت ناشی از «اختلالات سکو» نام میبرد؛ این شروع خوبی است، ولی پاسخ نمیدهد وقتی سکو سالم است و شبکه یا مسیر بسته میشود چه میشود.
میان «بیمه بیکاری» و «هیچ حمایت» فاصله زیادی است
لازم نیست هر افت سفارش به مقرری بیمه بیکاری تبدیل شود؛ چنین مدلی نه پشتوانه قانونی فعلی دارد و نه لزوماً پایدار است. اما میان مقرری کامل و رهاکردن شاغل، گزینههای دیگری هست: استمرار موقت پوشش درمان در بحرانهای مشخص، پذیرش وقفه کوتاه در پرداخت حق بیمه بدون قطع حمایت، تأمین بخشی از حق بیمه دوره بحران از منابع حمایتی، یا حمایت محدود و زماندار در برابر کاهش شدید و اثباتشده فعالیت.
سه گره باید پیشاپیش باز شود. اول، بحران ریسکی همبسته است. جنگ یا قطع سراسری اینترنت یک راننده را نمیزند، همه را همزمان میزند؛ صندوقی کوچک و اختیاری که از همین جمعیت حق بیمه میگیرد، نمیتواند خودش چنین ریسکی را تجمیع کند. دوم، «بحران» باید تعریف شود: چه کسی اعلام میکند، آستانه افت فعالیت چیست و چه کسی آن را تأیید میکند. سوم، اقتصاد پلتفرمی یک مزیت دارد: داده. سکو میتواند نشان دهد شاغل پیش از بحران چقدر کار میکرده و از کی فعالیتش افت کرده است. اما داده سکو درباره اعتبار، امکان دستکاری و حریم خصوصی پرسش هم دارد. «سامانه هوشمند» اگر فقط وصول دقیقتر حق بیمه باشد، نیمی از کار را کرده است؛ باید بتواند تشخیص دهد چه زمانی فرد بیاختیار از کار محروم شده.
هزینه بحران را چه کسی میدهد؟
جواب همیشه «سکو» نیست. اگر توقف نتیجه تصمیم یا اختلال داخلی پلتفرم باشد، مسئولیت سکو قابل بحث است. اما جنگ، همهگیری، زلزله یا اختلال عمومی زیرساخت ریسکی بزرگتر از یک بنگاه است. همانقدر که انتقال کل هزینه به شاغل ناعادلانه است، تحمیل کل هزینه یک بحران عمومی به یک پلتفرم هم لزوماً منطقی نیست.
اینجاست که نقش دولت و منابع عمومی مطرح میشود. اصل ۲۹ قانون اساسی تأمین اجتماعی را در برابر بیکاری، حوادث، بیماری و برخی مخاطرات دیگر حقی همگانی میشناسد و دولت را مکلف میکند طبق قوانین از منابع عمومی و مشارکت مردم آن را تأمین کند. این اصل بهتنهایی مقرری تازهای نمیسازد، اما نشان میدهد بحران عمومی را نمیتوان فقط رابطهای خصوصی میان فرد و پلتفرم دانست.
صندوق وقتی معنا دارد که در روز بحران جواب بدهد
سند از ایجاد صندوق مستقل بیمه شاغلان سکویی سخن گفته؛ اما صندوق را نباید با نامش سنجید. باید معلوم شود شاغل در برابر حق بیمه چه حقی پیدا میکند. اگر بیمار شد؟ اگر چند هفته نتوانست کار کند؟ اگر اینترنت قطع شد ولی حسابش برقرار ماند؟ سابقه بیمه ادامه مییابد؟ درمان چه میشود؟ و اگر منابع کافی نبود، کسری با کیست؟ تا اینها روشن نشود، بحث درباره صندوق و ضریب و سامانه به مهمترین مسئله نرسیده است.
بیمه برای روزهای خاموشی
روز عادی سادهترین روز بیمه است: راننده سفر میگیرد، پیک سفارش میرساند، فریلنسر پروژه میفرستد و حق بیمه با یک قاعده حساب میشود. آزمون حمایت اجتماعی روز دیگری است. روزی که خیابان زیر آب است. روزی که شهر درگیر جنگ است. روزی که بیماری همهگیر بیرونرفتن را خطرناک کرده است. و روزی که اینترنت قطع میشود و محل کار کسی که دفتر و کارخانه ندارد، ناگهان از دسترس خارج میشود.
نظام بیمه شاغلان سکویی اگر فقط روشی تازه برای وصول حق بیمه باشد، نیمی از مسئله را دیده است. نیم دیگر این است که روشن شود ریسک از دسترفتن امکان کار بر دوش کیست. معیار موفقیت نه تعداد مصوبههاست، نه نام صندوق، نه پیچیدگی سامانه؛ روزی است که سفارش نیست و شاغل میخواهد بداند پشت آن اپلیکیشن چیزی بیش از یک نظام وصول حق بیمه هست یا نه.
بیمه، اگر معنایی داشته باشد، باید برای همین روزها باشد.
تمامی حقوق این سایت متعلق به اتاق شفاف است.