۞ پایگاه خبری اتاق شفاف :
پنجشنبه, ۲۱ آبان , ۱۴۰۵ برابر با - Thursday, 12 November , 2026
اتاق شفاف؛ در اقتصادی که تورم سالانه به ۶۹.۹ درصد و تورم نقطهبهنقطه به ۸۹ درصد رسیده، نگهداشتن پول نقد خود به یک تصمیم پرریسک تبدیل شده است. در چنین شرایطی، ورود بانک مرکزی به بازار با عرضه اوراق سلف سکه، اگرچه برای سرمایهگذار جذاب است، اما یک پرسش اساسی ایجاد میکند: «عسکه ۲» واقعاً […]
اتاق شفاف؛ در اقتصادی که تورم سالانه به ۶۹.۹ درصد و تورم نقطهبهنقطه به ۸۹ درصد رسیده، نگهداشتن پول نقد خود به یک تصمیم پرریسک تبدیل شده است. در چنین شرایطی، ورود بانک مرکزی به بازار با عرضه اوراق سلف سکه، اگرچه برای سرمایهگذار جذاب است، اما یک پرسش اساسی ایجاد میکند: «عسکه ۲» واقعاً بهترین راه سرمایهگذاری در طلاست یا فقط یکی از چند گزینه موجود؟
طلا؛ پناهگاه سرمایه در اقتصاد تورمی
سرمایهگذار ایرانی طی سالهای اخیر بیش از آنکه به دنبال «سود» باشد، در بسیاری از مواقع به دنبال فرار از کاهش ارزش پول بوده است. این تفاوت مهمی است.
وقتی تورم سالانه مردادماه ۱۴۰۵ به ۶۹.۹ درصد رسیده و تورم نقطهبهنقطه ۸۹ درصد ثبت شده، نگهداری ریال بدون بازدهی متناسب، به معنای پذیرش کاهش قدرت خرید است. از سوی دیگر، قیمت دلار آزاد در محدوده ۲۲۶ تا ۲۲۷ هزار تومان و طلای ۱۸ عیار در محدوده ۲۳.۶ میلیون تومان قرار گرفته و سکه امامی نیز حدود ۲۳۶ میلیون تومان معامله میشود. اونس جهانی طلا نیز حوالی ۴۳۷۵ دلار قرار دارد.
این ترکیب نشان میدهد که بازار طلا همچنان تحت تأثیر سه متغیر اصلی قرار دارد:
اونس جهانی + نرخ دلار داخلی + انتظارات تورمی.
بنابراین هر تصمیم برای سرمایهگذاری در طلا، در واقع تصمیمی درباره مسیر آینده این سه متغیر است.
«عسکه ۲» دقیقاً چیست؟
بانک مرکزی در نخستین مرحله، ۱۰۰ هزار قطعه سکه تمام بهار آزادی را در قالب اوراق سلف موازی استاندارد با سررسید سهماهه عرضه میکند. دارنده اوراق در سررسید میتواند مطابق سازوکار اعلامشده، سکه فیزیکی دریافت کند یا از بازدهی ۷ درصدی در نظر گرفتهشده استفاده کند. همچنین امکان فروش اوراق پیش از سررسید در بازار ثانویه وجود دارد.
در ظاهر، ترکیب جذابی شکل گرفته است:
طلا + بازدهی حداقلی + بازار رسمی + امکان معامله ثانویه.
اما در اینجا باید یک اشتباه رایج را کنار گذاشت.
۷ درصد سود در سه ماه، به معنای «بازدهی بسیار جذاب» نیست؛ بلکه باید آن را در برابر تورم، قیمت ورود و بازدهی سایر ابزارهای طلا سنجید.
اگر این ۷ درصد را به شکل ساده سالانه کنیم، حدود ۲۸ درصد میشود؛ در حالی که تورم سالانه فعلی نزدیک ۷۰ درصد است. بنابراین این سود، به تنهایی حتی نمیتواند پوشش کامل تورم را تضمین کند.
جذابیت اصلی عسکه ۲، اختیار سرمایهگذار برای بهرهمندی از رشد قیمت سکه است، نه خود سود تضمینی ۷ درصدی.
سیاستگذار دنبال چیست؟
به نظر میرسد بانک مرکزی با این ابزار سه هدف را همزمان دنبال میکند.
اول؛ جذب نقدینگی
در شرایطی که بخشی از نقدینگی جامعه به دلار، سکه و طلای فیزیکی پناه میبرد، عرضه اوراق میتواند این منابع را به یک بازار رسمی منتقل کند.
دوم؛ کاهش فشار بر بازار فیزیکی سکه
اگر تقاضای سرمایهگذاری به جای خرید سکه فیزیکی به سمت اوراق برود، فشار تقاضا بر بازار نقدی کاهش پیدا میکند.
سوم؛ مالیسازی بازار طلا
این شاید مهمترین تحول باشد.
بازار طلای ایران به سرعت در حال عبور از مدل سنتی «طلافروش و سکهفروش» به سمت داراییهای مالی و دیجیتال است؛ صندوقهای طلا، گواهی سپرده، اوراق سلف و پلتفرمهای آنلاین، همگی بخشی از همین تغییر ساختار هستند.
بنابراین «عسکه ۲» را باید در همین روند بزرگتر دید.
اما رقیب واقعی «عسکه ۲» کیست؟
پاسخ فقط سکه فیزیکی نیست.
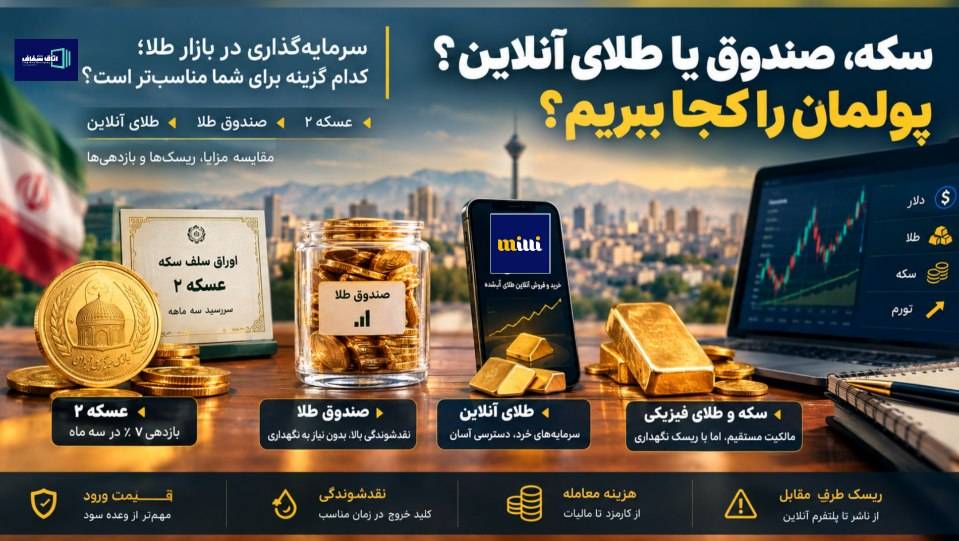
رقیب جدی این اوراق، صندوقهای طلا در بورس و طلای آبشده آنلاین است.
سرمایهگذار امروز چند انتخاب دارد:
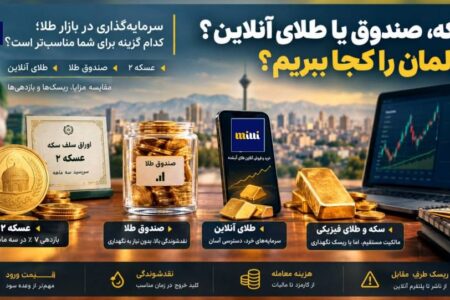
ابزارمزیت اصلیریسک اصلیعسکه ۲پشتوانه سکه + بازدهی ۷٪ در سررسیدقیمت ورود، نقدشوندگی بازار ثانویهصندوق طلانقدشوندگی، تنوع دارایی، بازار رسمینوسان قیمت واحد صندوق و حباب احتمالیطلای آنلاینخرید با سرمایه بسیار کم و معامله آسانریسک پلتفرم، نگهداری و سازوکار تحویلسکه فیزیکیمالکیت مستقیم و شناختهشدهسرقت، حباب و هزینه نگهداریطلای آبشده فیزیکینزدیکی بیشتر به قیمت ذاتی طلاریسک اصالت، عیار و نگهداری
صندوق طلا؛ رقیب جدی عسکه
صندوقهای طلا در بورس برای سرمایهگذاری که میخواهد در معرض قیمت طلا باشد اما نمیخواهد درگیر نگهداری فیزیکی شود، گزینهای جدی هستند.
این صندوقها عمدتاً از طریق داراییهای مرتبط با طلا و گواهیهای سپرده کالایی، بازدهی بازار طلا را دنبال میکنند. برای نمونه، صندوق
«عیار» نیز امکان سرمایهگذاری با مبالغ بسیار کمتر از قیمت یک سکه را فراهم میکند و خرید و فروش آن از طریق بازار سرمایه انجام میشود.
مزیت مهم صندوق این است که سرمایهگذار مجبور نیست منتظر یک سررسید سهماهه بماند. او میتواند در جریان معاملات بازار، واحد خود را بفروشد.
در مقابل، صندوق طلا سکه فیزیکی به سرمایهگذار تحویل نمیدهد و سرمایهگذار مالک واحد صندوق است.
پس برای کسی که هدفش «بازدهی از طلا» است و نه مالکیت سکه، صندوق میتواند انتخاب منطقیتری باشد.
طلای آنلاین؛ نسل جدید سرمایهگذاری خرد
پدیده مهم دیگر، پلتفرمهایی مانند طلاسی و میلی است.
در این مدل، سرمایهگذار میتواند با مبالغ بسیار کوچک، طلای آبشده خریداری کند. طلاسی خرید و فروش آنلاین طلای آبشده را ارائه میکند و میلی نیز امکان سرمایهگذاری حتی در مقادیر بسیار خرد را تبلیغ میکند.
مزیت بزرگ این مدل، دموکراتیزه کردن سرمایهگذاری در طلا است.
دیگر لازم نیست فرد برای خرید یک سکه صدها میلیون تومان سرمایه داشته باشد. میتواند به اندازه توان مالی خود، طلا بخرد.
اما اینجا یک تفاوت اساسی با بورس وجود دارد:
در صندوق طلا، سرمایهگذار در یک ساختار تحت نظارت بازار سرمایه معامله میکند؛ در پلتفرم آنلاین، باید علاوه بر ریسک قیمت طلا، ریسک پلتفرم، سازوکار نگهداری طلا، امکان تحویل فیزیکی، نحوه تسویه، کارمزد و چارچوب مجوزها را نیز بررسی کند.
البته از سال ۱۴۰۵ فرآیند صدور مجوز برای سکوهای معاملات آنلاین طلا و نقره نیز وارد مرحله جدیدی شده و چارچوب نظارتی این بازار در حال رسمیتر شدن است.
بنابراین نمیتوان همه پلتفرمها را یکسان دانست؛ اعتبار، مجوزها، پشتوانه طلای خریداریشده و سازوکار تحویل باید جداگانه بررسی شود.
پس «عسکه ۲» کجای این پازل قرار میگیرد؟
اینجا پاسخ برای هر سرمایهگذار متفاوت است.
اگر فرد میخواهد روی رشد قیمت سکه شرطبندی کند و افق سرمایهگذاری سهماهه دارد، «عسکه ۲» میتواند جذاب باشد.
اگر هدف او قرار گرفتن در معرض بازار طلا با نقدشوندگی بالا باشد، صندوق طلا احتمالاً ابزار سادهتری است.
اگر سرمایهگذار میخواهد با مبالغ بسیار کوچک و به شکل تدریجی طلا جمع کند، پلتفرمهای آنلاین جذابیت بیشتری دارند.
و اگر فرد به دنبال مالکیت فیزیکی است، سکه یا طلای آبشده گزینه طبیعیتری خواهد بود.
مهمترین خطر؛ قیمت ورود
از نگاه سرمایهگذاری، مهمترین پرسش درباره «عسکه ۲» این نیست که آیا طلا در ایران صعودی است یا خیر.
پرسش این است که اوراق در چه قیمتی فروخته میشود؟
بازار طلا در حال حاضر در سطوح تاریخی بالایی قرار دارد. طلای ۱۸ عیار حدود ۲۳.۶ میلیون تومان و سکه امامی حدود ۲۳۶ میلیون تومان است؛ بنابراین سرمایهگذار باید احتمال اصلاح کوتاهمدت را نیز جدی بگیرد.
اگر سکه در سه ماه آینده ۱۵ یا ۲۰ درصد رشد کند، اوراق سلف سکه میتواند عملکرد جذابی داشته باشد.
اما اگر بازار وارد فاز اصلاح شود، سرمایهگذاری که قبل از سررسید مجبور به فروش شود، ممکن است با نوسان قیمت اوراق مواجه شود.
از طرف دیگر، اگر دلار صعودی بماند و اونس جهانی نیز در سطوح بالا تثبیت شود، احتمال افزایش قیمت سکه همچنان قابل توجه خواهد بود.
آیا خرید «عسکه ۲» منطقی است؟
بله؛ اما نه برای همه و نه با تمام سرمایه.
از منظر یک سبد سرمایهگذاری، «عسکه ۲» میتواند بخشی از دارایی ضدتورمی باشد، اما جایگزین تمام ابزارهای طلا نیست.
برای سرمایهگذار حرفهای، پیشنهاد منطقیتر این است که به جای انتخاب صفر و یکی، ریسک را میان چند ابزار تقسیم کند.
برای مثال، بخشی در صندوقهای طلا، بخشی در طلای آنلاین یا گواهیهای مرتبط با طلا و در صورت جذاب بودن قیمت عرضه، بخشی در اوراق سلف سکه.
این روش یک مزیت مهم دارد: سرمایهگذار تمام ریسک خود را به یک قیمت، یک سررسید یا یک سازوکار معاملاتی گره نمیزند.
جمعبندی اتاق شفاف
«عسکه ۲» را نباید صرفاً یک محصول جدید سرمایهگذاری دید.
این اوراق بخشی از تغییر معماری بازار طلا در ایران است؛ بازاری که در آن سکه فیزیکی، گواهی سپرده، صندوق طلا، اوراق سلف و پلتفرمهای آنلاین در حال رقابت برای جذب پول مردم هستند.
اما برای سرمایهگذار یک اصل همچنان پابرجاست:
طلا خوب است؛ اما هر ابزار طلایی الزاماً خوب نیست.
در شرایط تورمی فعلی، اصل حضور بخشی از سرمایه در داراییهای ضدتورمی قابل دفاع است؛ اما انتخاب ابزار باید بر اساس چهار معیار انجام شود:
قیمت ورود، نقدشوندگی، هزینه معامله و ریسک طرف مقابل.
بنابراین اگر «عسکه ۲» با قیمت منصفانه و نزدیک به ارزش واقعی سکه عرضه شود، میتواند ابزار جذابی باشد. اما اگر سرمایهگذار صرفاً به دلیل عبارت «۷ درصد سود تضمینی» وارد آن شود، ممکن است اصل مسئله را اشتباه فهمیده باشد.
برای سرمایهگذار ایرانی در شهریور ۱۴۰۵، سؤال دیگر «طلا بخریم یا نه؟» نیست؛ سؤال واقعی این است: «طلا را از کجا و با چه قیمتی بخریم؟»
و پاسخ این سؤال، تفاوت میان یک سرمایهگذاری هوشمندانه و یک خرید هیجانی است.
تمامی حقوق این سایت متعلق به اتاق شفاف است.