۞ پایگاه خبری اتاق شفاف :
ایران با نسبت ۲۵.۱ قیمت مسکن به درآمد در رتبه ۱۷۳ جهان قرار گرفت که نشاندهنده بحران عمیق استطاعت خرید خانه و شکاف دو برابری با میانگین جهانی است.
اتاق شفاف؛ بازار مسکن ایران سالهاست از مدار طبیعی خود خارج شده است. در یک بازار متعارف، مسکن باید در درجه اول کالای مصرفی بادوام و پناهگاه امن خانوار باشد؛ اما در ایران، ترکیب تورم مزمن، کاهش ارزش پول ملی، ضعف ابزارهای تامین مالی، افت ساختوساز متناسب با تقاضا و تبدیلشدن ملک به یکی از مهمترین پناهگاههای سرمایه، مسکن را از دسترس بخش بزرگی از خانوارها بیرون برده است. اکنون دادههای جهانی نیز همین تصویر را تایید میکنند.
بر اساس دادههای منتشرشده در دادههای «UN-Habitat World Cities Report 2026» که برای سال ۲۰۲۳ تنظیم شده، میانگین جهانی نسبت «قیمت مسکن به درآمد» ۱۱.۲ است. این نسبت، قیمت میانه مسکن را با درآمد سالانه میانه خانوار مقایسه میکند و یکی از شناختهشدهترین شاخصها برای سنجش استطاعتپذیری بازار مسکن است. هرچه این عدد بالاتر باشد، به این معناست که خانوار برای خانهدار شدن باید سالهای بیشتری از درآمد خود را کنار بگذارد؛ در نتیجه فشار اقتصادی بیشتر و دسترسی به مسکن دشوارتر خواهد بود.
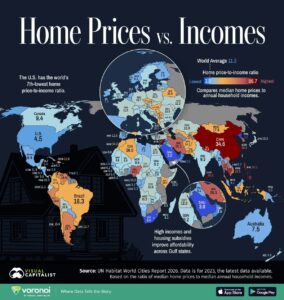
دراین رتبهبندی، ایران با عدد ۲۵.۱ در جایگاه ۱۷۳ جهان قرار گرفته؛ جایگاهی که آن را در میان بدترین کشورهای دنیا از نظر شکاف میان قیمت مسکن و درآمد خانوار قرار میدهد. فقط چند کشور از ایران وضعیت بدتری دارند؛ از جمله کرهجنوبی با ۲۶.۰، نیجریه با ۲۸.۲، فیلیپین با ۳۰.۱، کامبوج با ۳۲.۵، نپال با ۳۲.۸، چین با ۳۴.۶ و سریلانکا با ۴۰.۸. به زبان ساده، عدد ۲۵.۱ برای ایران یعنی مسکن در قیاس با توان درآمدی خانوار، به سطحی از گرانی رسیده که دیگر نمیتوان آن را صرفا با نوسانات معمول بازار توضیح داد؛ این یک ناترازی ساختاری است.
نسبت قیمت مسکن به درآمد در ایران به ۲۵.۱ رسیده که بیش از دو برابر میانگین جهانی است و نشاندهنده شکست سیاستهای حمایتی از تقاضای مصرفی است
شکاف عمیق استطاعت مسکن در ایران و جهان
برای درک بهتر عمق بحران، کافی است ایران را با چند کشور دیگر مقایسه کنیم. عربستان سعودی و امارات متحده عربی هر دو نسبت ۳.۰ دارند؛ آمریکا ۴.۵، استرالیا ۷.5، فنلاند ۷.۸، بریتانیا ۸.۳ و کانادا ۹.۴. حتی کشورهایی با درآمد متوسط نیز در مواردی وضعی بهتر از ایران دارند. این تفاوت فقط ناشی از ارزانبودن زمین یا فراوانی ساختوساز نیست؛ بلکه بازتابی از کیفیت حکمرانی زمین و مسکن، ثبات اقتصاد کلان، کارآمدی نظام وام و حمایتهای هدفمند از تقاضای مصرفی است.
نکته مهم آن است که در اقتصاد مسکن، قیمت مطلق بهتنهایی معیار مناسبی برای قضاوت نیست. ممکن است قیمت خانه در کشوری از نظر دلاری بالا باشد، اما اگر نسبت آن به درآمد خانوار منطقی باشد، همچنان میتوان از بازار نسبتاً قابلدسترس سخن گفت. مشکل ایران دقیقا از همینجا آغاز میشود: شکاف بین درآمد و قیمت مسکن بهطور مستمر افزایش یافته و رشد درآمد خانوار هرگز نتوانسته خود را به رشد قیمت ملک برساند. در نتیجه، خانوار متوسط ایرانی نه فقط در کلانشهرها، بلکه در بسیاری از شهرهای میانی نیز برای ورود به بازار خرید مسکن با مانع جدی مواجه است.
ریشههای ناترازی ساختاری در بازار ملک
این ناترازی چگونه شکل گرفته است؟ پاسخ را باید در چند لایه همزمان جستوجو کرد. نخست، بیثباتی اقتصاد کلان و تورم بلندمدت، که مسکن را از کالای مصرفی به ابزار حفظ ارزش دارایی تبدیل کرده است. در چنین وضعی، تقاضای سرمایهای و سفتهبازانه بر تقاضای مصرفی غلبه میکند. دوم، محدودیت عرضه موثر است. هرچند در دورههایی آمار صدور پروانه یا آغاز پروژههای ساختمانی افزایش یافته، اما بخش مهمی از ساختوساز یا در مکان نامتناسب بوده، یا برای دهکهای هدف قابلخرید نبوده است.
سوم، نظام تامین مالی مسکن در ایران ضعیف و ناکارآمد است؛ وامهای خرید مسکن در مقایسه با قیمت واحدها پوشش ناچیزی دارند و بهدلیل اقساط سنگین، عملا برای بسیاری از خانوارها غیرقابلاستفادهاند.
چهارم، سیاست زمین و مالیات بر دارایی در ایران هنوز نتوانسته نقش تنظیمگر موثری ایفا کند. در این میان، یک خطای تحلیلی رایج نیز باید کنار گذاشته شود: برخی تصور میکنند افزایش قیمت مسکن صرفا به کمبود ساخت مربوط است. این گزاره فقط بخشی از واقعیت را توضیح میدهد. در ایران، حتی اگر ساختوساز افزایش یابد، تا زمانی که تورم مزمن، انتظارات تورمی، نااطمینانی در بازارهای موازی و ضعف سیاستگذاری مالیاتی و اعتباری پابرجا باشد، مسکن همچنان کارکرد سرمایهای خود را حفظ میکند. بنابراین، بحران استطاعت مسکن فقط بحران تولید نیست؛ بحران حکمرانی است.
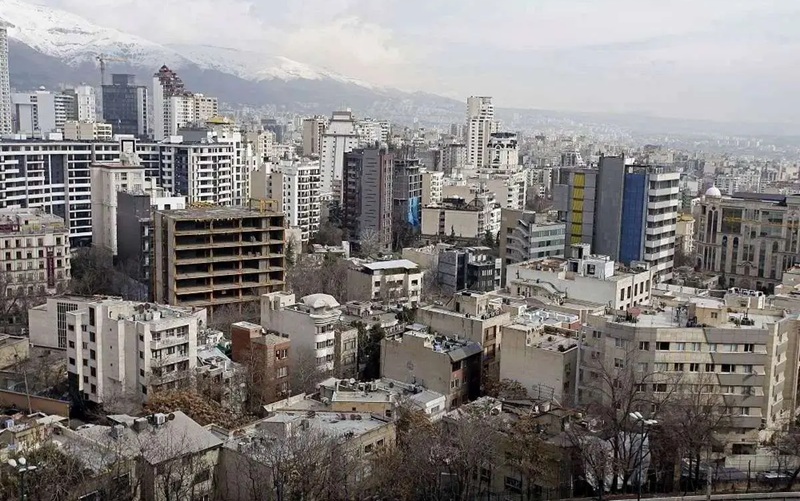
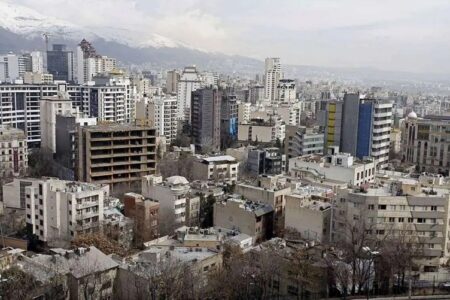
گزارش اسکان بشر سازمان ملل نشان میدهد ایران در رتبه ۱۷۳ جهان از نظر استطاعت خرید مسکن قرار گرفته و در زمره بدترین بازارهای دنیا قرار دارد
تجربههای جهانی در کنترل سوداگری مسکن
نگاهی اجمالی به بازار مسکن جهان نیز همین نکته را تایید میکند. در بسیاری از کشورها، بحران مسکن دیگر صرفا به کشورهای فقیر یا دارای جنگ و بیثباتی محدود نیست. از شرق آسیا تا بخشهایی از آمریکای لاتین و اروپا، شکاف میان دستمزدها و قیمت خانه رو به گسترش است. با این حال، تفاوت اصلی در آن است که دولتها در برخی کشورها از ابزارهایی مانند مسکن اجتماعی، یارانه اجاره، وامهای بلندمدت با نرخ موثر، مالیات بر خانههای خالی، مالیات بر عایدی سرمایه و سیاستهای کنترل سوداگری استفاده میکنند. به همین دلیل، حتی در کشورهایی که قیمت خانه بالا است، شدت حذفشدن تقاضای مصرفی از بازار، لزوما به اندازه ایران نیست.
اگر بخواهیم از منظر کارشناسی و با تجربه دو دهه رصد بازار مسکن ایران سخن بگوییم، باید تاکید کرد که مسئله امروز تنها «خانهدار شدن» نیست؛ بلکه «بقای سکونت مناسب» نیز به چالش تبدیل شده است. در سالهای اخیر، فشار بر بازار خرید به بازار اجاره منتقل شده و بخش بزرگی از خانوارها ناچار شدهاند یا از کیفیت سکونت خود بکاهند، یا به حاشیه شهرها مهاجرت کنند، یا سهم بیشتری از درآمد خود را صرف اجارهبها کنند. این موضوع آثار اقتصادی و اجتماعی گستردهای دارد: کاهش رفاه، تعویق ازدواج، افزایش مهاجرت درونشهری و برونشهری، افت پسانداز مولد و حتی تشدید شکاف طبقاتی.
داده ۲۵.۱ برای ایران از این نظر هشداردهنده است که نشان میدهد بازار مسکن دیگر فقط از منظر سرمایهگذاری گران نشده، بلکه از منظر دسترسی اجتماعی نیز وارد محدوده بحران شده است. نسبت ایران بیش از دو برابر میانگین جهانی ۱۱.۲ است. این فاصله، یک شکاف آماری ساده نیست؛ نشاندهنده آن است که خانوار ایرانی برای دستیابی به یک واحد مسکونی متعارف، با فشاری بسیار فراتر از استاندارد جهانی روبهرو است. وقتی این فشار در طول چند سال متوالی انباشته میشود، نتیجه آن فرسایش طبقه متوسط و حذف تدریجی خانهاولیها از بازار است.
الزامات سیاستگذاری برای احیای قدرت خرید خانوار
در داخل ایران نیز بسیاری از کارشناسان اقتصادی و مسکن در سالهای گذشته بر چند محور تاکید کردهاند: ضرورت مهار تورم عمومی، بازآرایی نظام تامین مالی، اخذ مالیات موثر از املاک بلااستفاده و سوداگری، هدایت عرضه به سمت واحدهای میانمتراژ و مصرفی، و یکپارچهسازی سیاست زمین با حملونقل و اشتغال. این نکات، برخلاف برخی وعدههای کوتاهمدت، راهحلهای معجزهآسا نیستند؛ اما تنها مسیرهای واقعی برای اصلاح بازار بهشمار میروند.
از منظر سیاستگذاری، اولین اولویت ایران باید بازگرداندن «کارکرد مصرفی» به بازار مسکن باشد. تا زمانی که ملک برای گروهی از سرمایهگذاران، پوشش طبیعی تورم و محل پارک سرمایه باشد، خانوار مصرفی در رقابت بازنده خواهد بود. این هدف بدون ثبات اقتصاد کلان و کاهش نااطمینانی محقق نمیشود. اولویت دوم، تقویت وامهای خرید و ساخت بر مبنای قدرت بازپرداخت واقعی خانوار است؛ نه تسهیلاتی که از ابتدا برای دهکهای متوسط و پایین غیرقابلتحملاند.
تداوم ناترازی ساختاری مسکن در ایران به مهاجرت اجباری به حاشیه شهرها، فرسایش طبقه متوسط و حذف کامل خانهاولیها از بازار خرید منجر شده است
اولویت سوم، استفاده موثر از سیاستهای مالیاتی است؛ مالیات بر خانههای خالی، مالیات بر عایدی سرمایه و مالیات سالانه بر داراییهای مسکونی لوکس میتواند بخشی از رفتارهای غیرمولد را تعدیل کند، به شرط آنکه دقیق، شفاف و قابلاجرا باشد. اولویت چهارم، توسعه عرضه هدفمند است؛ ساخت انبوه بدون توجه به مکان، استطاعت مالی و خدمات شهری، فقط به انباشت واحدهای کممتقاضی منجر میشود. در کنار این موارد، بازار اجاره نیز باید بهعنوان بخشی از سیاست مسکن دیده شود، نه حاشیه آن. در ایران، فقدان سازوکار اجارهداری حرفهای باعث شده اجارهنشینی نیز از یک انتخاب اقتصادی به وضعیتی پرریسک و فرساینده تبدیل شود.

تمامی حقوق این سایت متعلق به اتاق شفاف است.