۞ پایگاه خبری اتاق شفاف :

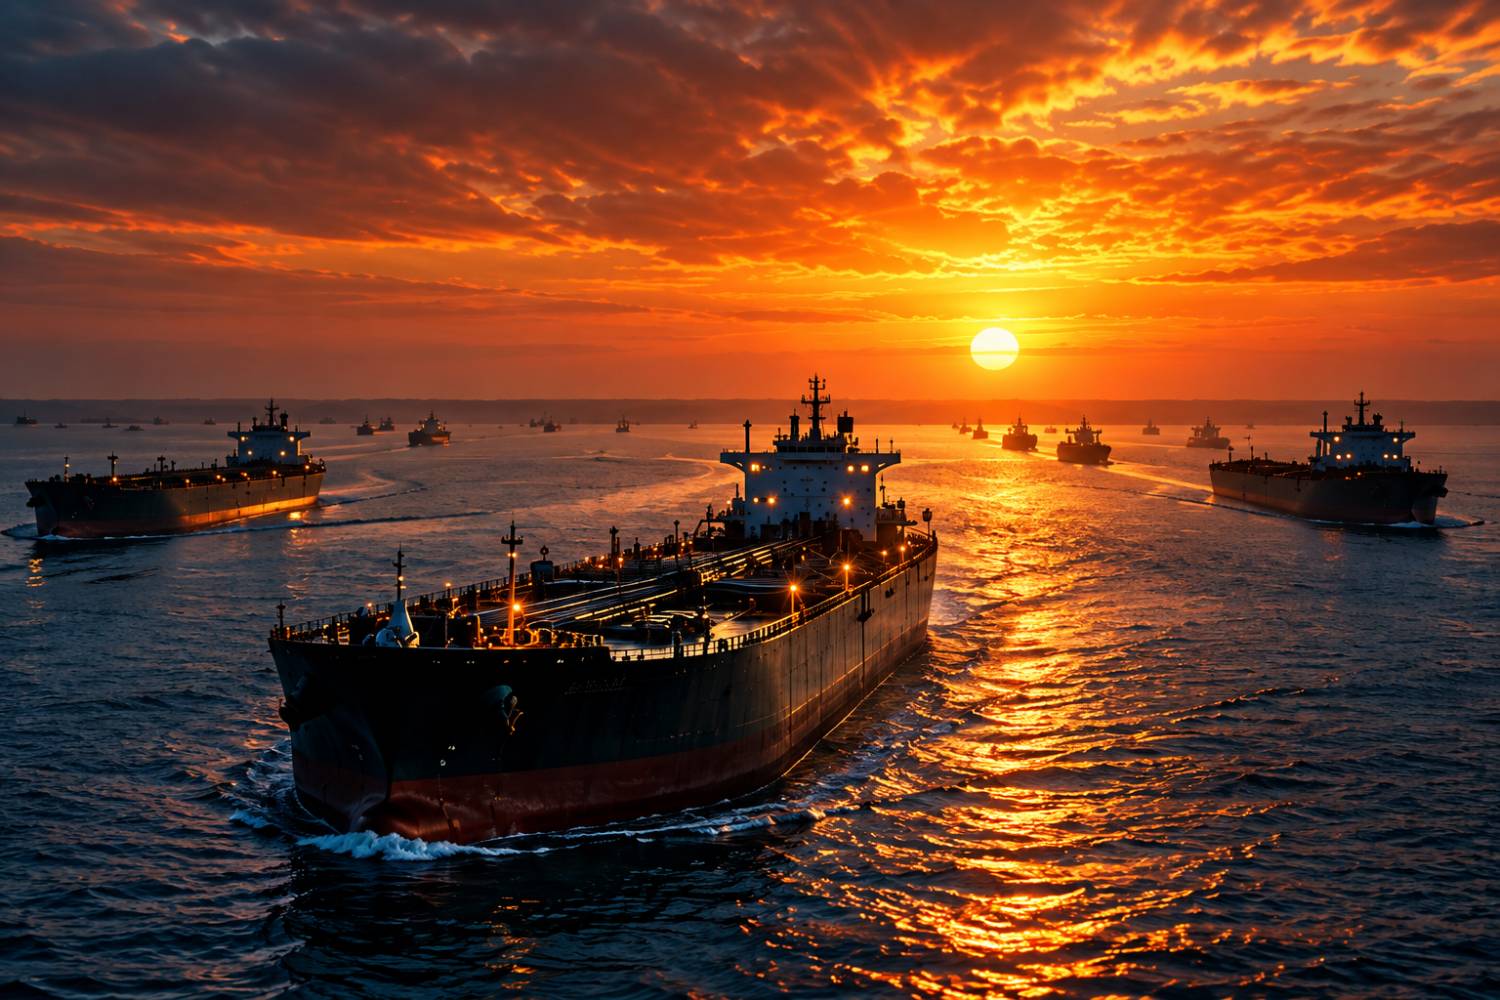
بازگشت جریان نفت از تنگه هرمز به دلیل کسری شدید ذخایر جهانی، هزینههای حملونقل و جهش تقاضای چین، هنوز نتوانسته قیمت جهانی نفت را مهار کند.
مهران ابراهیمیان؛ اتاق شفاف: در نگاه نخست ممکن است به نظر برسد بحران بیسابقه بازار نفت رو به افول است؛ نفتکشها به تدریج مسیر عبور از تنگه هرمز را بازیافتهاند و میلیونها بشکه نفت خام پس از ماهها تنش به مدار عرضه بازمیگردد. با این حال، تراز بازار انرژی صرفاً با بشکههای جاری امروز تعیین نمیشود، بلکه به حجم عظیمی از عرضه ازدسترفته در ماههای گذشته نیز وابسته است؛ وضعیتی که نشان میدهد بازگشت جریان نفت لزوماً به معنای بازگشت سریع قیمتها به دوران پیش از جنگ نخواهد بود.
میراث پیشبینیهای گذشته و بحران هرمز
پیشبینیهای پیشین آژانس بینالمللی انرژی در سال ۲۰۲۳ حاکی از آن بود که به دلیل پیشی گرفتن عرضه بر تقاضا، جهان تا سال ۲۰۲۸ با مازاد نفت روبهرو خواهد شد. همین برآوردها باعث تضعیف انگیزه سرمایهگذاری در میادین جدید و ساخت پالایشگاهها شد. با این حال، سناریوی بسته شدن گسترده تنگه هرمز در معادلات قبلی غایب بود و آغاز درگیریها در فوریه، جهان را با کسری ناگهانی مواجه ساخت.
گزارشهای والاستریت نشان میدهد بهبود صادرات نفت خلیج فارس کسری انباشته ۵۰۷ میلیون بشکهای ذخایر جهانی را به سرعت جبران نمیکند
بر اساس برآوردهای گلدمن ساکس، صادرات نفت خلیج فارس به حدود ۲۳.۳ میلیون بشکه در روز رسیده که با میانگین سال ۲۰۲۵ همخوانی دارد. جیپی مورگان نیز میانگین صادرات ده روزه را حدود ۲۰.۵ میلیون بشکه در روز ارزیابی کرده است. همزمان، پلتفرم کپلر جریان ترانزیت نفت خام غیرایرانی را در هفته منتهی به ۲۷ سپتامبر حدود ۱۲.۵ میلیون بشکه در روز گزارش داد، در حالی که پایگاه تحلیلی ویندوارد این عدد را نزدیک به ۱۰ میلیون بشکه تخمین میزند.
کسری ۵۰۷ میلیون بشکهای و آسیب زیرساختها
باب مکنالی، رئیس مؤسسه انرژی راپیدان، یادآور میشود که بهبود صادرات نفت خام هرچند گامی مثبت است، اما نشاندهنده خروج کامل بازار از دایره خطر نیست. از ابتدای بحران تاکنون، ذخایر جهانی با برداشت روزانه ۲.۸ میلیون بشکه، در مجموع حدود ۵۰۷ میلیون بشکه تخلیه شده است. به این ترتیب، محمولههای فعلی تنها بخشی از کسری گذشته را جبران میکنند.
افزایش دوباره تقاضای چین برای پر کردن مخازن استراتژیک مانع از افت سریع نرخ برنت در بازارهای بینالمللی خواهد شد
علاوه بر این، آسیب به تأسیسات پالایشی در خاورمیانه، رشد بیسابقه کرایه حمل دریایی و تداوم کمبود فرآوردههای سوختی موجب شده تا بهای نهایی انرژی بالا باقی بماند. به تعبیر تحلیلگران بازار، حتی با فرض تداوم بارگیریها با نرخ پیشین، ماهها زمان لازم است تا مخازن تجاری و استراتژیک دوباره پر شوند و زیرساختهای حمل تعمیر گردند.
معادله تقاضای چین و تثبیت قیمت برنت
پکن طی ماههای گذشته با تکیه بر ذخایر داخلی و کاهش ۵۰ درصدی واردات در بازه فوریه تا ژوئن ۲۰۲۶، نقشی کلیدی در مهار تورم نفتی ایفا کرد. با این حال، آخرین دادهها از رشد ۶.۲ درصدی واردات نفت خام چین در ماه اوت نسبت به ژوئیه حکایت دارد. بازگشت خریداران چینی به بازار برای بازسازی مخازن چهار تا شش ماهه خود، تقاضای مضاعفی پدید میآورد که اثر افزایش عرضه بر مهار قیمتها را تا حد زیادی خنثی خواهد کرد.
تحلیلگران معتقدند تداوم ریسکهای ژئوپلیتیک و آسیب به پالایشگاهها تعادل جدید قیمت نفت را تا سال ۲۰۲۷ بالای ۸۰ دلار نگه میدارد
در حال حاضر بهای نفت خام برنت بالاتر از مرز ۱۰۰ دلار در هر بشکه معامله میشود که در مقایسه با آغاز بحران رشدی ۴۰ درصدی را نشان میدهد. بنبست در مذاکرات واشنگتن و تهران و پایداری تنشهای ژئوپلیتیک در خلیج فارس، چشمانداز کاهش التهاب را مبهم ساخته است. بانک آمریکا گزارش میدهد که حتی با برقراری جریان عادی نفت، نوسان برنت در دامنه ۹۵ تا ۱۲۰ دلار محتمل خواهد بود.
چشمانداز میانمدت بانکهای والاستریت
مؤسسات مالی بزرگ پیشبینی کردهاند که نرخهای بالای انرژی ممکن است به ویژگی پایدارتری از بازار تبدیل شود. میانگین قیمتهای پیشبینیشده برای نفت خام برنت در سال ۲۰۲۷ بیانگر ماندگاری این تعادل جدید قیمتی است:
گلدمن ساکس: ۸۰.۰ دلار
بانک آمریکا: ۷۵.۰ دلار
اچاسبیسی: ۸۵.۰ دلار
استاندارد چارترد: ۸۹.۵ دلار
در نهایت، ازسرگیری جریان صادرات از تنگه هرمز هرچند شرطی اساسی برای آرامش بازار به شمار میرود، اما برای کاهش ملموس بهای بنزین و سوخت کافی نیست؛ چراکه در ساختار فعلی اقتصاد انرژی، بازگشت بشکههای امروز قادر به پر کردن فوری خلأ ماههای بحران نیست.
تمامی حقوق این سایت متعلق به اتاق شفاف است.